Os FIDCs estão às vésperas de alcançar R$ 1 trilhão em patrimônio no Brasil, um marco inédito para uma indústria que ganhou escala rapidamente no financiamento da economia. Monitoramentos de mercado já apontavam cerca de R$ 960 bilhões em patrimônio em maio e projetavam a superação do primeiro trilhão entre julho e agosto de 2026. O avanço acompanha uma mudança também na forma como as empresas buscam recursos. Em julho, a taxa média do crédito livre para pessoas jurídicas chegou a 25,4% ao ano, enquanto as concessões às companhias recuaram 0,3% no mês. No crédito ampliado, os empréstimos do Sistema Financeiro Nacional diminuíram 0,6%, ao mesmo tempo em que os títulos de dívida securitizados avançaram 3%. Nesse cenário, os Fundos de Investimento em Direitos Creditórios deixaram de ocupar um espaço restrito no mercado de capitais e passaram a ganhar relevância como alternativa para empresas transformarem recebíveis futuros em recursos disponíveis no presente.
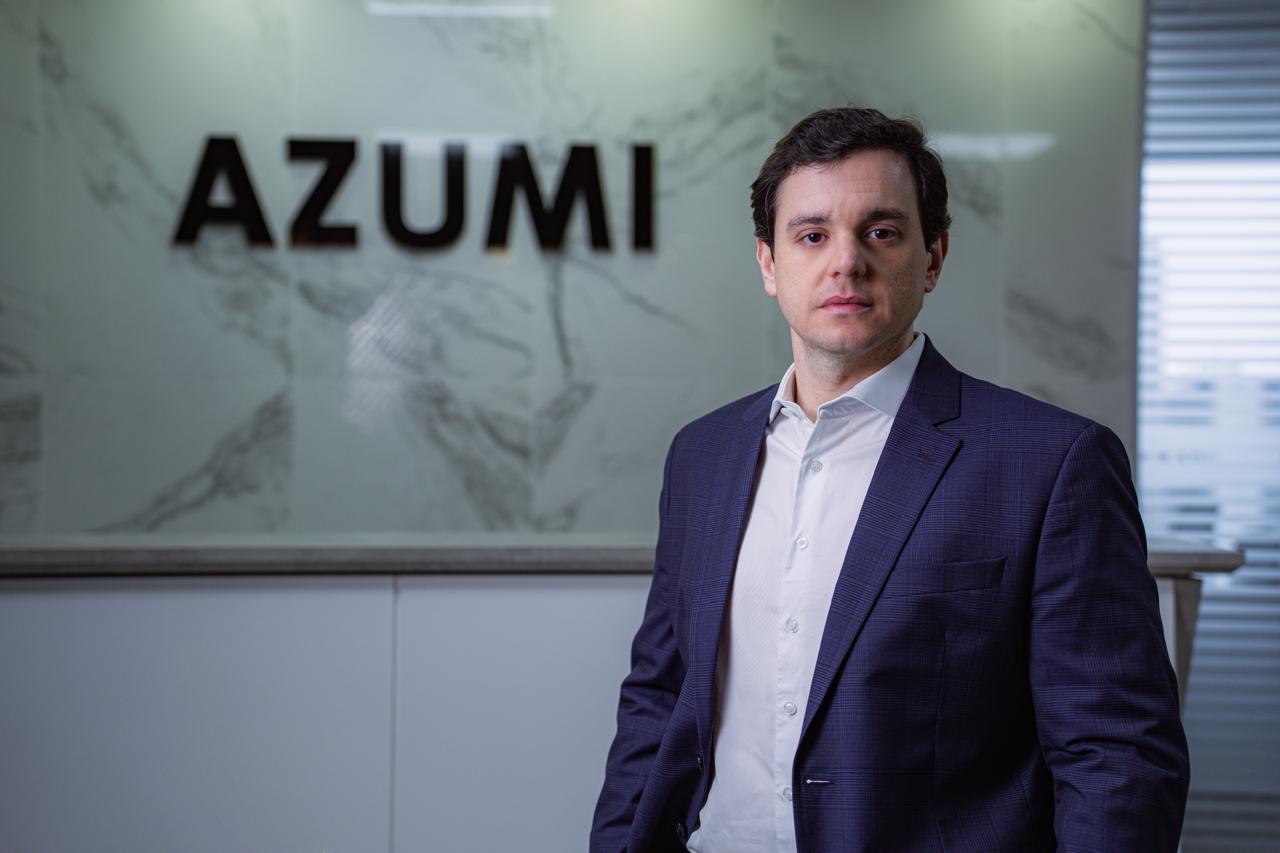
A velocidade com que os FIDCs se aproximaram do primeiro R$ 1 trilhão ajuda a dimensionar essa transformação. Apenas no primeiro semestre de 2026, a classe registrou R$ 30,6 bilhões em captação líquida, enquanto as emissões de FIDCs chegaram a R$ 53,1 bilhões em 559 operações. Na prática, esses fundos podem adquirir direitos creditórios originados pela própria atividade de uma companhia, como duplicatas, parcelas de vendas, contratos e outros recebíveis, antecipando um caixa que chegaria apenas meses depois. “O ponto central não é simplesmente trocar um empréstimo por um FIDC. É preciso entender se a empresa possui uma carteira de recebíveis com volume, qualidade e previsibilidade suficientes para transformar esses ativos em uma estrutura de financiamento que acompanhe o próprio crescimento do negócio. Quando isso acontece, o crédito deixa de depender exclusivamente do balanço da companhia e passa a olhar também para a capacidade de geração daquela carteira”, afirma Edgar Araújo, CEO da Azumi Investimentos.
1. Antecipar vendas a prazo para acelerar a expansão
Empresas que vendem hoje e recebem em 30, 60, 90 dias ou mais podem ceder esses recebíveis ao FIDC e antecipar parte desse caixa. O recurso pode financiar estoque, contratação, abertura de unidades ou aumento da capacidade operacional sem que a companhia precise esperar o ciclo completo das vendas.
2. Oferecer mais prazo aos clientes sem pressionar o caixa
O FIDC pode permitir que uma companhia amplie suas condições comerciais sem carregar sozinha o intervalo entre a venda e o recebimento. A empresa consegue conceder prazos maiores aos compradores enquanto transforma esses créditos futuros em recursos, usando o próprio financiamento como instrumento de crescimento das vendas.
3. Transformar receitas recorrentes em capital de giro
Negócios com contratos e fluxos previsíveis de recebimento podem estruturar operações lastreadas nesses direitos creditórios. Em vez de buscar recursos apenas quando surge uma necessidade pontual de caixa, a companhia pode conectar parte do financiamento ao fluxo gerado continuamente pela própria operação.
4. Financiar a cadeia de fornecedores
Estruturas de FIDC também podem antecipar recebíveis de fornecedores. Dessa forma, parceiros conseguem receber antes enquanto a empresa compradora preserva seus prazos de pagamento, criando uma alternativa para financiar cadeias que precisam acompanhar aumentos de produção, vendas ou expansão.
5. Diversificar o financiamento além do crédito bancário
O avanço dos FIDCs não significa que as empresas precisem abandonar bancos ou outras fontes de recursos. O instrumento pode integrar uma estratégia mais ampla de funding, reduzindo a concentração em poucas linhas ou instituições e adicionando uma fonte de capital vinculada à capacidade de geração de recebíveis do próprio negócio.
A chegada dos FIDCs ao patamar de R$ 1 trilhão representa, portanto, mais do que um recorde de patrimônio: mostra o tamanho que a securitização de recebíveis passou a ocupar no financiamento brasileiro. Mas a expansão também aumenta a importância da estrutura por trás desses fundos. Administradores fiduciários, custodiantes e gestores precisam estabelecer critérios para aquisição dos créditos, acompanhar a qualidade das carteiras e garantir controles compatíveis com operações cada vez maiores. A Azumi Investimentos, instituição autorizada pelo Banco Central e pela CVM, administra 136 fundos e mais de R$ 3,4 bilhões, atuando também na estruturação e administração de FIDCs. “O crescimento até a escala de R$ 1 trilhão mostra o amadurecimento dessa indústria, mas uma boa estrutura começa antes da captação. É preciso analisar a origem dos recebíveis, concentração de sacados, histórico de pagamentos, prazos e riscos da carteira. Quanto maior a qualidade dessas informações e da governança, maior é a capacidade de construir uma operação sustentável para empresas e investidores”, afirma Edgar Araújo, CEO da Azumi Investimentos.