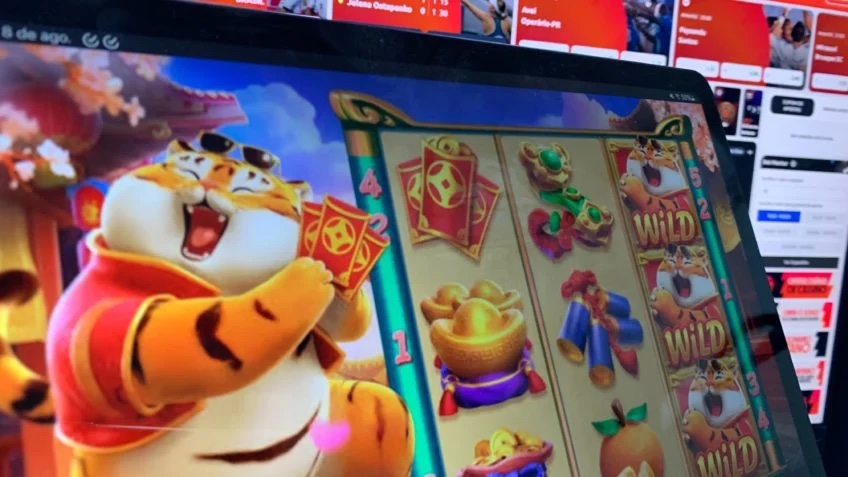
As bets caíram, e agora? Proibição das apostas eletrônicas amplia debate sobre educação financeira no Brasil
Para Bruno Ferrari, coordenador pedagógico da Filadd, orientação deve considerar a realidade de famílias que administram a escassez e aproximar o ensino das decisões cotidianas
A proibição das bets interrompe uma atividade que movimentou bilhões de reais no Brasil, mas deixa uma questão em aberto: como ajudar quem apostava a reorganizar a vida financeira? Em vigor desde 25 de setembro, a medida provisória que proibiu as apostas de quota fixa colocou a proteção dos consumidores no centro do debate. Para famílias com o orçamento comprometido, porém, o fechamento das plataformas não elimina as dívidas nem resolve a insuficiência de renda.
A dimensão do mercado ajuda a compreender o desafio. Dados preliminares do Ministério da Fazenda mostram que brasileiros depositaram R$ 220,6 bilhões em casas de apostas autorizadas em 2025. Desse total, R$ 36,9 bilhões ficaram com as empresas, descontados os valores destinados a prêmios e bônus sacáveis. Cerca de 25 milhões de pessoas apostaram naquele ano.
Para Bruno Ferrari, coordenador pedagógico da Filadd no Brasil, a resposta educacional precisa partir das condições concretas de quem recebe a orientação. Em uma parcela da população, a principal decisão financeira é como distribuir uma renda insuficiente entre despesas que não podem esperar.
“Há famílias que passam o mês escolhendo qual conta conseguem pagar e qual terão de adiar. Elas fazem uma “gestão da escassez”. Uma educação financeira que começa os debates por diversificação de investimentos, sem reconhecer essa realidade, deixa de conversar justamente com quem mais precisa de apoio”, afirma.
O alcance das apostas entre pessoas vulneráveis já aparecia em um levantamento do Banco Central: em agosto de 2024, cerca de 5 milhões de pessoas pertencentes a famílias beneficiárias do Bolsa Família transferiram R$ 3 bilhões via Pix para empresas de apostas. O valor corresponde a transferências, não a perdas líquidas, e não permite afirmar que todo o dinheiro enviado veio do benefício social.
Na avaliação de Ferrari, a proibição pode funcionar como uma barreira de proteção, mas precisa ser acompanhada de iniciativas que ajudem a população a compreender riscos e reconhecer promessas de dinheiro fácil. Também é necessário evitar que a orientação financeira transforme a pobreza em uma suposta falha de comportamento.
“Organizar o orçamento ajuda a entender o problema, mas não faz uma renda insuficiente se tornar suficiente. A orientação precisa mostrar o que está ao alcance daquela pessoa e reconhecer o que depende de emprego, renda e políticas públicas. Caso contrário, corremos o risco de responsabilizá-la por uma conta que não fecha.”
Essa abordagem muda o conteúdo das aulas. Antes de discutir aplicações financeiras, Ferrari propõe trabalhar situações como o custo total de uma compra parcelada, os juros de uma conta atrasada e a diferença entre renda garantida e uma expectativa de ganho. O orçamento pode ser apresentado como instrumento para identificar dificuldades e buscar soluções, sem pressupor que sempre haverá uma despesa dispensável a cortar.
Na escola, o tema pode atravessar diferentes disciplinas. A matemática permite examinar juros e probabilidades; a leitura crítica ajuda a interpretar anúncios e identificar interesses comerciais. Simulações com famílias fictícias, inclusive com renda variável, aproximam o conteúdo da realidade sem expor a situação financeira dos alunos.
“Um estudante pode saber calcular porcentagens e ainda ter dificuldade para perceber o risco de uma promessa de ganho. Precisamos aproximar esse conhecimento das decisões que ele encontra no celular, na publicidade e nas conversas com os amigos. Mostrar alguém que ganhou uma aposta não informa quantas pessoas perderam”, diz.
Para o educador, o período após a proibição deve servir para ampliar uma formação que continue fazendo sentido quando surgir a próxima promessa de enriquecimento rápido.
“A educação financeira precisa ajudar a pessoa a fazer perguntas antes de comprometer o dinheiro: de onde viria esse ganho, qual é o risco e o que acontece se o valor fizer falta? Para quem vive com pouca margem, compreender essas consequências é uma forma de proteção.”
Sobre a Filadd
A Filadd é um cursinho online pré-vestibular 100% personalizado que vem transformando a forma como os estudantes se preparam para o ENEM e vestibulares. Com mais de 3 milhões de usuários e presença internacional, a edtech nasceu na Argentina e chegou ao Brasil em 2021 com o propósito de democratizar o acesso à educação de qualidade. Unindo inteligência artificial, tecnologia de ponta e acompanhamento humano próximo, a Filadd oferece uma preparação adaptada à realidade de cada aluno. A metodologia já contribuiu para mais de 810 aprovações em 112 universidades, entre elas USP, UERJ, UFSC, UFOP e UERN, entre alunos com participação ativa na plataforma, segundo dados da companhia referentes ao ciclo 2026.
Conteúdo: Filadd
Leia mais sobre as bets: